Jumat, 10 Mei 2013

Neraca Bank


Bank juga mengenal dua macam laporan keuangan pokok, yaitu neraca dan laporan perhitungan rugi – Iaba. Neraca sebuah bank dapat dibagi menjadi dua bagian, yaitu aktiva dan pasiva. Selanjutnya pasiva sebuah bank terdiri dari hutang dan modal.
Pada dasarnya isi dan bentuk neraca sebuah bank tidak berbeda dengan neraca perusahaan – perusahaan dibidang lainnya. Yaitu mengenai aktiva, hutang dan modal sendiri.
Mengenai bentuknya, atau biasa disebut juga susunannya, juga bisa dibedakan antara
bentuk skontro dan bentuk stafell bentuk laporan. Dalam bentuk skontro pos – pos aktiva
dicatat di sebelah debit (kiri), sedangkan pos – pos hutang dan modal sendiri dicatat pada bagian kredit (kanan).

Dengan demikian, kemudian apa bedanya antara laporan keuangan bank dengan
laporan keuangan bukan bank?
Perbedaanya terletak pada bentuk – bentuk aktiva, bentuk – bentuk hutang, bentuk – bentuk penerimaan dan biaya serta unsur-unsur laba dan unsurunsur rugi yang membentuk neraca dan laporan keuangan bank.

Semuanya ini kiranya mudah dipahami kalau diingat bahwa bermula dari adanya perbedaan kegiatan-kegiatan baik kegiatan-kegiatan utama maupun kegiatan – kegiatan penunjang yang membawa akibat berbedanya transaksi – transaksi diantara berbagai macam bidang usaha tersebut. Perbedaan kegiatan utama, yang dengan sendirinya mengakibatkan perbedaan pada benda yang ditangani oleh kegiatan perencanaan. kegiatan koordinasi, kegiatan pemasaran, dan sebagainya dan sebagainya, maka berarti bahwa kebijakan – kebijakan manajerial yang
tepat untuk bidang usaha yang satu bisa sama sekali tidak dapat diterapkan untuk bidang usaha yang lain.

Mengenai kegiatan bidang akuntansi pemyataan diatas berlaku juga. Mengingat
kenyataan bahwa macam ragam serta sifat – sifat transaksi bisnis perbankan sangat berbeda
dengan kegiatan – kegiatan bisnis lainnya, maka tidak mengherankan kalau sistem akuntansi
yang tepat dipergunakan dibidang manufaktur atau dibidang jasa perdagangan misalnya,
bisa sama sekali tidak dapat digunakan untuk bidang usaha perbankan. Kalau misalnya
konsep dan ukuran tingkat likuiditas yang banyak dipergunakan dengan sangat memuaskan
dibidang usaha manufaktur dan jasa perdagangan diterapkan begitu saja dalam bidang usaha
perbankan sama sekali tanpa penyesuaian, bisa diramalkan bank yang mendasarkan analisisnya seperti itu tidak bisa bertahan lebih dari satu triwulan. Susunan neraca seperti dibawah banyak dijumpai pada berbagai peraturan hukum perbankan.

Laporan Laba Rugi Bank


Laba Rugi Bank

Laporan Keuangan 
Catatan informasi keuangan suatu perusahaan pada suatu periode akuntansi yang dapat digunakan untuk menggambarkan kinerja perusahaan tersebut. Laporan keuangan adalah bagian dari proses pelaporan keuangan. Laporan keuangan yang lengkap biasanya meliputi :
Neraca
Laporan laba rugi
Laporan perubahan ekuitas
Laporan perubahan posisi keuangan yang dapat disajikan berupa laporan arus kas atau laporan arus dana
Catatan dan laporan lain serta materi penjelasan yang merupakan bagian integral dari laporan keuangan

Jenis – Jenis Laporan Keuangan
1. Laporan Laba Rugi yaitu laporan keuangan yang memberikan informasi tentang hasil kegiatan operasi perusahaan (laba atau rugi) selama satu kurun waktu (periode) tertentu.
2. Laporan Ekuitas yaitu laporan keuangan yang memberikan informasi tentang perubahan ekuitas pemilik atau modal selama kurun waktu (periode) tertentu.
3. Neraca yaitu laporan keuangan yang memberkan informasi tentang aset, kewajiban dan ekuitas perusahaan pada saat (tanggal) tertentu.
4. Laporan Arus Kas yaitu laporan keuangan yang memberikan informasi tentang penerimaan dan pembayaran kas perusahaan selama kurun waktu (periode) tertentu.
5. Catatan atas Laporan Keuangan yaitu berupa informasi baik yang bersifat keuangan maupun non keuangan yang bertujuan untuk memberikan penjelasan tentang kebijakan kebijakan akuntansi yang digunakan oleh perusahaan, rincian pos pos laporan keuangan, penjelasan kontrak-kontrak utang perusahaan dan lain-lain.
Fungsi dari Laporan Keuangan
Pelaporan keuangan harus menyajikan informasi yg dapat membantu investor kreditor dan pengguna lain yg potensial dalam membuat keputusan lain yg sejenis secara rasional.
Pelaporan keuangan harus menyajikan informasi yg dapat membantu investor kreditor dan pengguna lain yg potensial dalam memperkirakan jumlah waktu dan ketidakpastian penerimaan kas di masa yg akan datang yg berasal dari pembagian deviden ataupun pembayaran bunga dan pendapatan dari penjualan.
Pelaporan keuangan harus menyajikan informasi tentang sumber daya ekonomi perusahaan. Klaim atas sumber daya kepada perusahaan atau pemilik modal.
Pelaporan keuangan harus menyajikan informasi tentang prestasi perusahaan selama satu periode. Investor dan kreditor sering menggunakan informasi masa lalu utk membantu menaksir prospek perusahaan.

Pengertian Aktiva Produktif


Pengertian Aktiva Produktif

Untuk lebih memahami konsep aktiva produkrif, maka pada bagaian ini terlebih dahulu akan dikupas mengenai aktiva dan prinsip-prinsipnya. Hal ini untuk memudahkan dalam memahami aktiva produktif dalam pembahasan selanjutnya. Aktiva diartikan sebagai jasa yang akan datang dalam bentuk uang atau jasa mendatang yang dapat ditukarkan menjadi uang (kecuali jasa-jasa yang timbul dari kontrak yang belum dijalankan kedua belah pihak secara sebanding) yang didalamnya terkandung kepentingan yang bermanfaat yang dijamin menurut hokum atau keadilan bagi orang atau sekelompok orang tertentu. Aktiva juga diartikan sebagai manfaat ekonomi yang sangat mungkin diperoleh atau dikendalikan oleh entitas tertentu pada masa mendatang sebagai hasil transaksi atau kejadian masa lalu (Marianus Sinaga, 1997).

Aktiva Produktif Pada Bank Syariah
Pembiayaan yaitu penyediaan dana dan atau tagihan berdasarkan akad mudaharabah dan atau pembiayaan lainnya berdasarkan prinsip bagi hasil.
Piutang yaitu tagihan yang timbul dari transaksi jual beli dan atau sewa berdasarkan akad murabahan, salam, istishna dan atau ijarah.
Qardh yaitu penyediaan dana ataru tagiahan antara bank syariah dengan pihak peminjam yang mewajibkan pihak peminjam melakukan pembayaran sekaligus atau cicilan dalam jangka waktu tertentu.

Surat berharga syariah yaitu surat bukti berinvestasi berdasarkan prinsip syariah yang lazim diperdagangkan dipasar uang dan atau pasar modal antara lain wesel, obligasi syariah, sertifikasi reksadana syariah dan surat berharga lainnya berdasarkan prinsip syariah.
Penempatan yaitu penanaman dana bank syariah pada bank syariah lainnya dan atau bank perkreditan rakyat berdasarkan prinsisp syariah antara lain dalam bentuk giro dan atau tabungan wadiah, deposito berjangka dan atau tabungan muharabah, pembiayaan yang diberikan, sertifikat investasi mudharabah antar bank (IMA) dan atau bentuk-bentuk penempatan lainnya berdasarkan prinsip syariah.

Penyertaan modal yaitu penanaman dana bank syariah dalam bentuk saham pada perusahaan yang bergerak dibidang keuangan syariah termasuk peneneman dalam bentuk surat utang konversi (convertible bonds) dengan opsi saham (equity options) atau jensi transakasi tertentu berdasarkan prinsisp syariah yang berakibat bank syariah memiliki atau akan memiliki saham pada perusahaan yang bergerak dibidang keuangan syariah.

Penyertaan modal sementara yaitu penyertaan modal bank syariah dalam perusahaan nasabah untuk mengatasi kegagalan pembiayaan dan atau piutang (debt to equity swap) sebagaimana dimaksud dalam ketentuan Bank Indonesia yang berlaku termasuk dalam bentuk surat utang konversi (convertible bonds) dengan opsi saham (equity options) atau jenis transaksi tertentu yang berakibat bank syariah memiliki atau akan memiliki saham pada perusahaan nasabah.


.Kualitas semua bentuk penanaman dana (aktiva produktif) diatas menjadi standar pengukuran kinerja bank syariah. Untuk menjaga kinerja yang baik dan pengembangan usaha yang senantiahsa sesuai dengan prinsip kehati-hatian dan prinsip syariah maka kualitas aktiva produktif perlu dijaga. Salah satu cara menjaga kualitas aktiva produktif adalah dengan menerapkan kebijakan alokasi dana baik menurut sector ekonomi, sektro industri maupun wilayah pemasaran. Misalnya sekian persen untuk pembiayaan sector industri manufaktur, sekian persen untuk perdagangan dan sekian untuk penyertaan.
Demikian juga dengan rasio antara pembiayaan dan sumber-sumber daya dengan memperhatikan penyebaran sumber daya dan penyebaran resiko sehingga aktiva produktif perusahaan benar-benar dapat menjadi kontribusi pendapatan bagi bank tersebut
Aktiva diartikan sebagai jasa yang akan datang dalam bentuk uang atau jasa mendatang yang dapat ditukarkan menjadi uang (kecuali jasa-jasa yang timbul dari kontrak yang belum dijalankan kedua belah pihak secara sebanding) yang didalamnya terkandung kepentingan yang bermanfaat yang dijamin menurut hokum atau keadilan bagi orang atau sekelompok orang tertentu. Aktiva juga diartikan sebagai manfaat ekonomi yang sangat mungkin diperoleh atau dikendalikan oleh entitas tertentu pada masa mendatang sebagai hasil transaksi atau kejadian masa lalu (Marianus Sinaga, 1997).

Kualitas semua bentuk penanaman dana (aktiva produktif) dibawah menjadi standar :
Pembiayaan yaitu penyediaan dana dan atau tagihan berdasarkan akad mudaharabah dan atau pembiayaan lainnya berdasarkan prinsip bagi hasil.
Qardh yaitu penyediaan dana ataru tagiahan antara bank syariah dengan pihak peminjam yang mewajibkan pihak peminjam melakukan pembayaran sekaligus atau cicilan dalam jangka waktu tertentu.

Surat berharga syariah yaitu surat bukti berinvestasi berdasarkan prinsip syariah yang lazim diperdagangkan dipasar uang dan atau pasar modal antara lain wesel, obligasi syariah, sertifikasi reksadana syariah dan surat berharga lainnya berdasarkan prinsip syariah.
Penempatan yaitu penanaman dana bank syariah pada bank syariah lainnya dan atau bank perkreditan rakyat berdasarkan prinsisp syariah antara lain dalam bentuk giro dan atau tabungan wadiah, deposito berjangka dan atau tabungan muharabah, pembiayaan yang diberikan, sertifikat investasi mudharabah antar bank (IMA) dan atau bentuk-bentuk penempatan lainnya berdasarkan prinsip syariah. Piutang yaitu tagihan yang timbul dari transaksi jual beli dan atau sewa berdasarkan akad murabahan, salam, istishna dan atau ijarah.

Penyertaan modal yaitu penanaman dana bank syariah dalam bentuk saham pada perusahaan yang bergerak dibidang keuangan syariah termasuk peneneman dalam bentuk surat utang konversi (convertible bonds) dengan opsi saham (equity options) atau jensitransakasi tertentu berdasarkan prinsisp syariah yang berakibat bank syariah memiliki atau akan memiliki saham pada perusahaan yang bergerak dibidang keuangan syariah.
Transaksi rekening administrasi yaitu komitmen dan kontijensi (off balance sheet) berdasarkan prinsip syariah yang terdiri atas bank garansi, akseptasi (endorsemen), irrevocable letter of credit (L/C) dan garansi lain berdasarkan prinsip syariah.


Penyertaan modal sementara yaitu penyertaan modal bank syariah dalam perusahaan nasabah untuk mengatasi kegagalan pembiayaan dan atau piutang (debt to equity swap) sebagaimana dimaksud dalam ketentuan Bank Indonesia yang berlaku termasuk dalam bentuk surat utang konversi (convertible bonds) dengan opsi saham (equity options) atau jenis transaksi tertentu yang berakibat bank syariah memiliki atau akan memiliki saham pada perusahaan nasabah.
o   Sertifikasi Wadiah Bank Indonesia (SWBI) yaitu sertifikat yang diterbitkan oleh Bank Indonesia sebagai bukti penitipan dana berjangka pendek dengan prinsip wadiah.

Pengertian dan Klasifikasi Komitmen


Pengertian dan Klasifikasi Komitmen
Komitmen adalah suatu perikatan atau kontrak berupa janji yang tidak dapat dibatalkan secara satu pihak. Dan harus dilaksanakan apabila suatu persyaratan yang disepakati bersama terpenuhi.
Jenis Komitmen ada 2 :
Komitmen Kewajiban, yaitu komitmen yang diberikan oleh suatu bank kepada nasabah atau pihak lain.
Komitmen tagihan, yaitu komitmen yang akan diterima oleh suatu bank dari pihak lainnya.
Fasilitas pinjaman yang diterima, Meliputi fasilitas pinjaman yang akan diterima oleh bank dari bank lain dan atau pihak lain dan belum dipergunakan pada tanggal penyusunan laporan keuangan.  Nilai komitmen yang disajikan adalah sejumlah nilai nominal penarikan atau pelunasan atas fasilitas tersebut, sesuai dengan kesepakatan yang tertuang dalam perjanjian pemberian fasilitas kredit tersebut.
Fasilitas Kredit Yang Diberikan Adalah fasilitas kredit yang telah disetujui oleh bank untuk diberika kepada nasabah dan masih berlaku untuk digunakan nasabah. Fasilitas kredit yang diberikan disajikan sebesar komitmen yang belum ditarik.
Kewajiban Pembelian Kembali Aktiva Bank Yang Dijual Dengan Syarat Repo adalah kewajiban bank untuk membeli kembali aktiva bank pada waktu tertentu yang sesuai dengan perjanjian seperti transaksi dalam valuta asing (swap).
Letter of Credit Yang Tidak Dapat Dibatalkan Adalah L/C berdokumen yang dibuka dengan syarat tidak dapat dibatalkan.
Akseptasi Wesel Impor Atas Dasar L/C Berjangka adalah komitmen bank untuk melakukan pembayaran kepada pihak terkait, yang diberikan dalam bentuk penandatanganan terhadap wesel-wesel import yang ditarik atas dasar L/C berjangka yang diterbitkan bank.
-          Transakasi Valuta Asing Tunai (SPOT) Yang Belum Diselesaikan adalah komitmen bank yang bersifat tagihan atau kewajiban yang timbul karena transaksi valas tunai.
-          Transakasi Berjangka Valuta Asing (Forward/Future) yang Masih Berjalan Tagihan atau kewajiban yang timbul dari transaksi berjangka valas dicatat dan disajikan sebesar tagihan atau kewajiban bank. Saldo tagihan atau kewajiban berjangka dalam valas dijabarkan ke dalam Rupiah menggunakan kurs tengah tanggal laporan.


Pengertian Kontigensi
Kontinjensi atau lebih dikenal dengan peristiwa atau transaksi yang mengandung syarat merupakan transaksi yang paling banyak ditemukan dalam kegiatan bank sehari-hari. kontijensi yang dimiliki oleh suatu bank dapat berakibat tagihan atau kewajiban bagi bang yang bersangkutan. Kontinjensi adalah suatu keadaan yang masih diliputi oleh ketidakpastian mengenai kemungkinan diperolehnya laba atau rugi oleh suatu perusahaan. Yang baru akan terselesaikan dengan terjadi atau tidak terjadinya satu atau lebih peristiwa di masa yang akan datang.
Isi Laporan Kontigensi dapat berupa :
Tagihan kontingensi
Garansi yang diterima.
Pendapatan bunga dalam penyelesaian.
Revocable L/C yang masih berjalan dalam rangka impor dan ekspor.
transaksi valuta asing dan semua jenis transaksi tersebut apabila ditemukan dalam transaksi sehari-hari wajib dilaporkan dalam laporan keuangan melalui rekening administratif, yang dapat berupa tagihan maupun kewajiban.

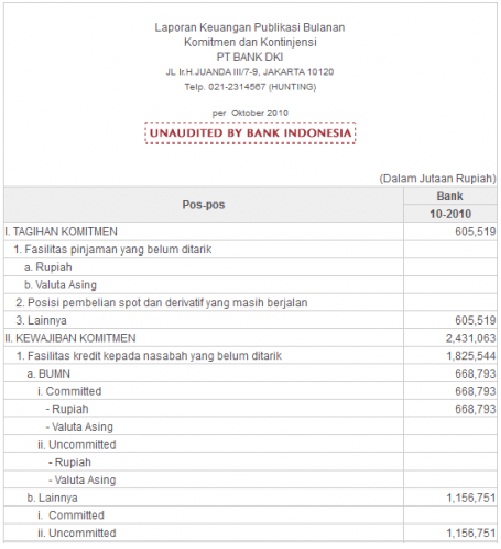
Contoh laporan komitmen dan kontingensi
http://pandusamamaya.files.wordpress.com/2012/04/laporan-komitmen-dan-kontinjensi.jpg?w=500